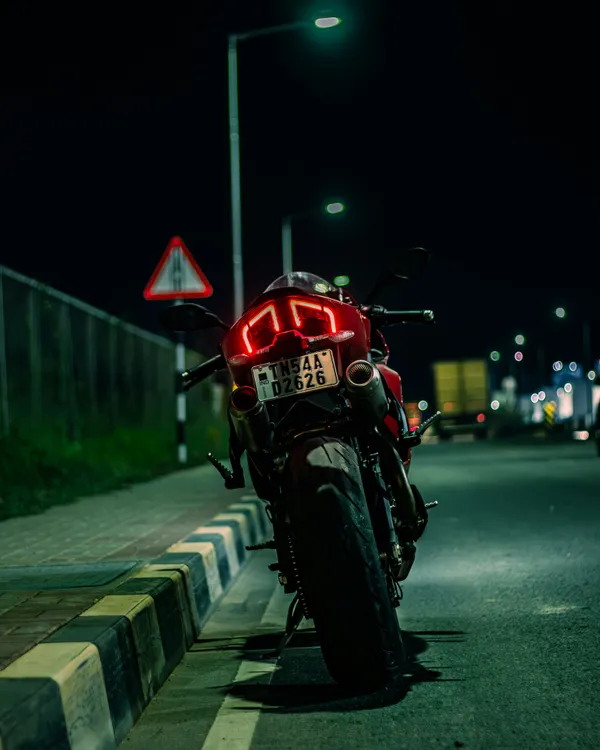
Prendre la route à moto, c'est embrasser une liberté que peu d'autres moyens de transport offrent. Mais cette liberté a un prix, et il ne s'agit pas seulement du coût d'achat de la machine : rouler à deux roues implique des risques spécifiques qu'il convient d'assumer pleinement. Souscrire une assurance moto adaptée à son profil et à sa monture n'est pas une formalité administrative de plus, c'est la base même d'une pratique responsable du motard. Entre les garanties obligatoires et les options souvent négligées, le choix mérite qu'on s'y attarde.
Le minimum légal ne suffit pas toujours
La responsabilité civile, dite "assurance au tiers", est obligatoire pour tout deux-roues circulant sur la voie publique. Elle couvre les dommages causés à autrui en cas d'accident responsable. Mais sur une moto, les conséquences d'un sinistre sont rarement limitées au tiers : un dépassement de virage, une chute à basse vitesse ou même un vandalisme en stationnement peuvent coûter des milliers d'euros en réparations. Une couverture tous risques, ou au minimum une formule intermédiaire incluant le vol, l'incendie et le bris de glace, est souvent bien plus pertinente qu'elle n'y paraît au moment de souscrire.
Les critères qui font varier le prix
Le tarif d'une assurance moto dépend de plusieurs facteurs que l'assureur évalue au moment du devis. La cylindrée et la puissance de la machine sont évidemment déterminantes : un roadster de 600 cm³ ne se tarifera pas comme une 125 cm³. Mais l'âge du conducteur, son ancienneté de permis (A, A2, A3), son historique de sinistres et même sa zone de circulation (urbaine, rurale, autoroute) pèsent lourd dans la balance. Un motard de 25 ans avec un permis récent paiera logiquement plus cher qu'un quinquagénaire au bilan immaculé. Certaines compagnies proposent des réductions pour les conducteurs ayant suivi une formation complémentaire post-permis, un argument à faire valoir au moment de comparer.
Les garanties qu'on regrette de ne pas avoir prises
Délai de vétusté, indemnité valeur à neuf, prêt d'un deux-roues de remplacement, couverture des équipements et accessoires (blouson, casque, gants, sacoches) : ces options semblent accessoires jusqu'au moment où l'on en a besoin. Un casque à 300 € qui se fend suite à une chute low-side n'est pas remboursé par une formule au tiers standard. De même, la garantie "protection juridique" peut sauver des mois de procédure en cas de litige avec un tiers suite à un accident non responsable.
Quand et comment comparer efficacement ?
Le moment idéal pour réévaluer son contrat n'est pas seulement l'échéance annuelle. Un changement de moto, un déménagement, l'ajout d'un antécédent de sinistre ou l'arrivée d'un jeune permis au foyer sont autant de déclencheurs pour demander de nouveaux devis. Les comparateurs en ligne donnent une première idée, mais seul un devis personnalisé auprès de l'assureur permet d'ajuster précisément les garanties à son profil. Prendre le temps de décortiquer chaque clause avant de signer reste le meilleur moyen de rouler l'esprit tranquille.